وقتی رفتار مالی جای موجودی حساب را میگیرد
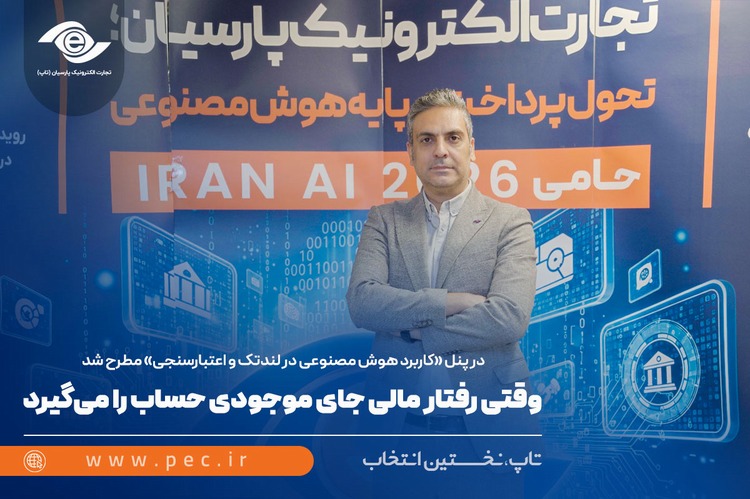
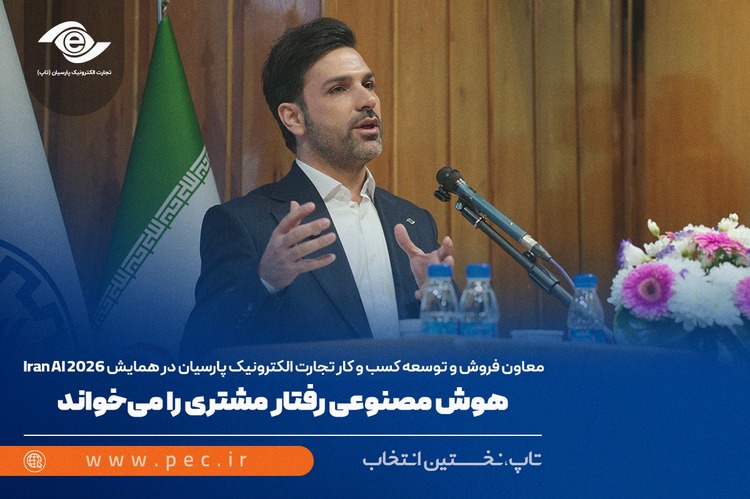
اعتبارسنجی در حال عبور از مدلهای سنتی و حرکت به سمت تحلیل رفتار مالی مشتریان است؛ مسیری که به گفته داوود حمزه، مدیر فناوریهای کسبوکار مالی و اعتباری تجارت الکترونیک پارسیان، با کمک هوش مصنوعی میتواند الگوهای رفتاری مشتریان را دقیقتر شناسایی کند و تصمیمهای اعتباری را به دادههای واقعیتری متکی سازد.
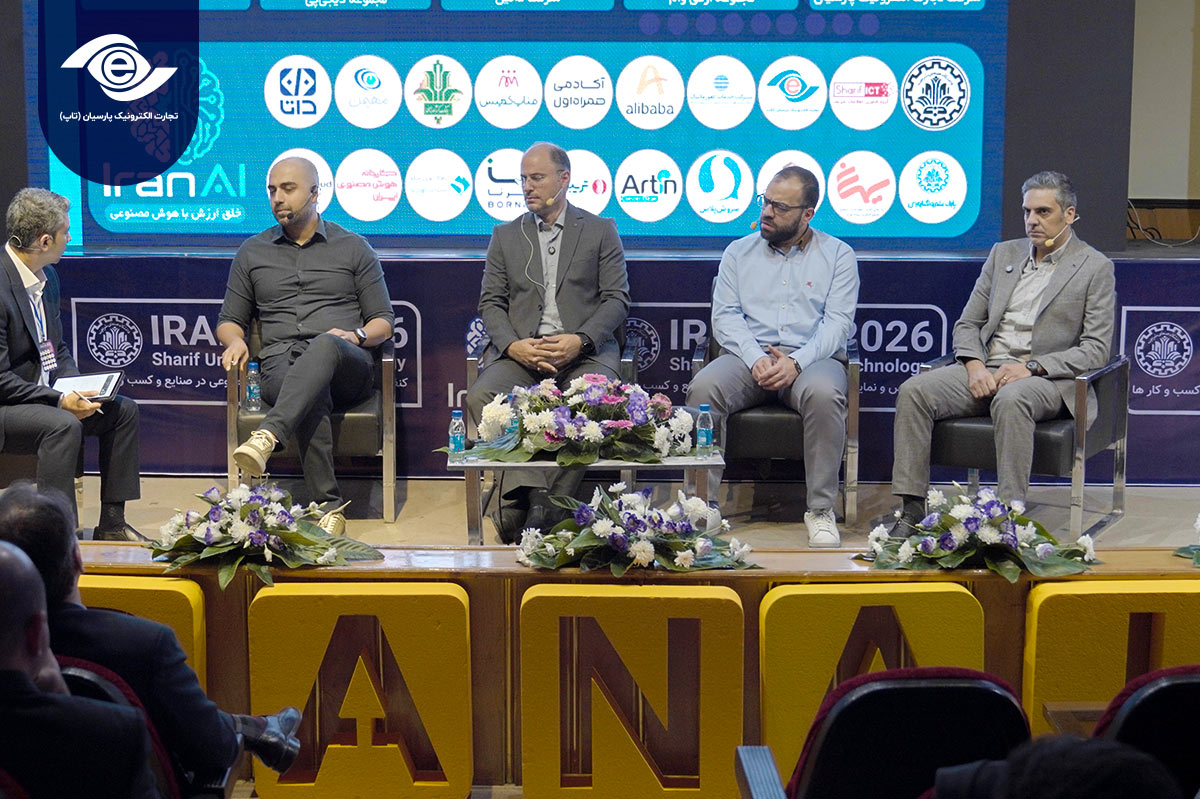
به گزارش روابط عمومی شرکت تجارت الکترونیک پارسیان(تاپ)، داوود حمزه در پنل «کاربرد هوش مصنوعی در لندتک و اعتبارسنجی» در همایش Iran AI 2026، درباره تجربه استفاده از هوش مصنوعی در حوزه اعتبارسنجی، ظرفیت دادههای رفتاری، حریم خصوصی اطلاعات و تغییر رویکرد در ارزیابی ریسک اعتباری صحبت کرد.
اعتبارسنجی آینده فقط به موجودی حساب نگاه نمیکند
حمزه با تشریح تجربه تجارت الکترونیک پارسیان در استفاده از مدلهای یادگیری ماشین گفت: این مجموعه طی سالهای اخیر استفاده از هوش مصنوعی را در حوزه اعتبارسنجی دنبال کرده است.
به گفته او، مدلهای سنتی اعتبارسنجی عمدتا بر دادههای موجود و سابقه رفتاری مشتری تکیه دارند، در حالی که هوش مصنوعی این امکان را ایجاد کرده است که حجم بیشتری از دادهها تحلیل و الگوهای رفتاری شناسایی شود.
حمزه تأکید کرد که در اعتبارسنجی مبتنی بر هوش مصنوعی، هدف تنها بررسی وضعیت فعلی مشتری نیست؛ بلکه میتوان با تحلیل رفتارهای گذشته، نشانههایی از رفتارهای آینده را نیز شناسایی کرد و از این دادهها برای ارزیابی دقیقتر ریسک استفاده کرد.
تاپ؛ بخشی از ظرفیت دادهای تجارت الکترونیک پارسیان
حمزه با اشاره به ظرفیت دادهای تجارت الکترونیک پارسیان، به اپلیکیشن تاپ و جامعه کاربران آن اشاره کرد و توضیح داد که دادههای حاصل از رفتار کاربران در چنین پلتفرمهایی میتواند در شناخت الگوهای مالی و رفتاری مورد استفاده قرار گیرد.
از نگاه او، دادههای رفتاری میتوانند در کنار دادههای مالی سنتی، تصویر کاملتری از وضعیت مشتری ارائه دهند. نوع خرید، الگوی پرداخت و نحوه بازپرداخت از جمله نشانههایی هستند که میتوانند در تحلیل رفتار مالی مورد توجه قرار گیرند.
البته حمزه تأکید کرد که استفاده از داده بهتنهایی به معنای دستیابی به یک مدل بدون خطا نیست. به گفته او، هیچ مدلی نمیتواند ریسک را به صفر برساند و مدلهای هوش مصنوعی باید بهصورت مستمر پایش و با ورود دادههای جدید بهروزرسانی شوند.
حریم خصوصی؛ مرز استفاده از دادههای بانکی
یکی از محورهای اصلی صحبتهای حمزه، موضوع حریم خصوصی دادههای بانکی بود. او تأکید کرد دادههای بانکی افراد جزو اطلاعات خصوصی آنهاست و استفاده از این اطلاعات باید در چارچوب مشخصی انجام شود.
به گفته حمزه، در هر فرآیند استفاده یا اشتراکگذاری داده باید مشخص باشد که چه دادهای، با چه مجوزی و برای چه هدفی مورد استفاده قرار میگیرد.
او بر تدوین قواعد روشن برای حکمرانی داده و اشتراکگذاری اطلاعات تأکید کرد و گفت تجمیع دادهها بدون توجه به حریم خصوصی و الزامات قانونی میتواند چالشهای جدیدی ایجاد کند.
از موجودی حساب تا رفتار مالی مشتری
حمزه در بخش دیگری از صحبتهای خود بر تغییر نگاه به دادههای مورد استفاده در اعتبارسنجی تاکید کرد. از نگاه او، برای شناخت وضعیت مالی یک فرد نباید تنها موجودی حساب را مورد بررسی قرار داد و لازم است رفتارهای مالی نیز در فرآیند ارزیابی دیده شود.
او توضیح داد که الگوی خرید و پرداخت، رفتار بازپرداخت و سایر نشانههای مالی میتوانند در کنار یکدیگر، تصویر دقیقتری از وضعیت اعتباری مشتری ایجاد کنند. این تغییر رویکرد، اعتبارسنجی را از یک تصویر ایستا از وضعیت مالی مشتری به سمت تحلیل مستمر رفتار مالی سوق میدهد؛ مدلی که در آن تغییرات رفتار مشتری نیز میتواند در تصمیم اعتباری مورد توجه قرار گیرد.
هوش مصنوعی؛ ابزار شناخت دقیقتر ریسک
از نگاه حمزه، استفاده از هوش مصنوعی در اعتبارسنجی به معنای حذف ریسک نیست، بلکه هدف، شناخت دقیقتر و بهروزتر ریسک است. مدلهای هوش مصنوعی با تحلیل دادههای رفتاری و شناسایی الگوهای تکرارشونده میتوانند اطلاعات بیشتری برای تصمیمگیری اعتباری فراهم کنند؛ با این حال، کیفیت داده، پایش مستمر مدلها و رعایت حریم خصوصی همچنان از الزامات اصلی این مسیر است. در این چارچوب، آینده اعتبارسنجی به سمت مدلهایی حرکت میکند که در کنار سوابق مالی، رفتار واقعی مشتری را نیز در نظر میگیرند؛ رویکردی که میتواند زمینه تصمیمگیری اعتباری شخصیسازیشدهتر و متناسبتر با شرایط هر مشتری را فراهم کند.
منبع: دنیای پرداخت

ارسال به دوستان