تکنولوژی مورد استفاده در درگاههای پرداخت
درگاه پرداخت به عنوان یک واسط بین خریداران و فروشندگان عمل میکند و در پردازش پرداختهای آنلاین نقش دارد. عملکرد درگاههای پرداخت به گونهای است که اطلاعات کارت بانکی یا دیگر روشهای پرداخت را از مشتری به بانک یا پردازشگر مالی منتقل کرده و نتیجه تراکنش را به کاربر نمایش میدهد. اما تکنولوژی پشت تمام این فرآیندها چیست؟
در جهان امروز، با پیشرفت تکنولوژی و افزایش استفاده از اینترنت، درگاههای پرداخت به یکی از ارکان اصلی تجارت الکترونیک تبدیل شدهاند. این درگاهها به مشتریان این امکان را میدهند که به راحتی و با امنیت بالا، تراکنشهای مالی خود را انجام دهند. در این مقاله، از بلاگ تجارت الکترونیک پارسیان به تحلیل تخصصی تکنولوژی مورد استفاده در درگاههای پرداخت میپردازیم و جنبههای مختلف آن را بررسی میکنیم.
چیستی درگاه پرداخت
درگاه پرداخت به عنوان یک واسط بین خریداران و فروشندگان عمل میکند و در پردازش پرداختهای آنلاین نقش دارد. عملکرد درگاههای پرداخت به گونهای است که اطلاعات کارت بانکی یا دیگر روشهای پرداخت را از مشتری به بانک یا پردازشگر مالی منتقل کرده و نتیجه تراکنش را به کاربر نمایش میدهد.
.jpg)
کارکرد درگاههای پرداخت
درگاههای پرداخت مکلف هستند تا اطلاعات مالی مشتریان را به صورت امن پردازش کنند. این فرآیند شامل رمزنگاری اطلاعات، احراز هویت مشتری، و تأیید موجودی حساب میباشد. پس از تایید، مبلغ مورد نظر از حساب مشتری کسر و به حساب فروشنده واریز میشود.
تکنولوژیهای کلیدی در درگاههای پرداخت
درگاههای پرداخت از تکنولوژیهای مختلفی برای بهبود امنیت و کارایی خود استفاده میکنند. مهمترین تکنولوژیها عبارتند از:
رمزگذاری اطلاعات
یکی از مهمترین جنبههای امنیتی درگاههای پرداخت، رمزگذاری اطلاعات است. این تکنولوژی به جلوگیری از دسترسی غیرمجاز به اطلاعات حساس افراد کمک میکند. درگاههای پرداخت معمولا از پروتکلهای SSL (Secure Socket Layer) و (Transport Layer Security) TLS برای رمزگذاری اطلاعات مالی استفاده میکنند.
پرداخت بدون تماس (Contactless Payment)
در پرداختهای بدون تماس، مشتریان میتوانند با استفاده از دستگاههای NFC برای انجام تراکنشهای مالی خود اقدام کنند. این تکنولوژی به ویژه در فروشگاهها و مراکز خرید محبوبیت زیادی پیدا کرده است و میتواند زمان پرداخت را به طور چشمگیری کاهش دهد.
احراز هویت دو مرحلهای (2FA)
احراز هویت دو مرحلهای به کاربران این امکان را میدهد که با استفاده از دو روش متفاوت (مانند رمز عبور و ارسال کد به موبایل) هویت خود را تأیید کنند. این تکنولوژی به امنیت تراکنشها افزوده و خطر کلاهبرداری و نفوذ هکرها را کاهش میدهد.
APIهای پرداخت
APIهای کاربردی به توسعهدهندگان این امکان را میدهند که بدون نیاز به پیادهسازی کل درگاه پرداخت، از خدمات آن استفاده کنند. این APIها معمولا مستندات دقیقی دارند و میتوانند به سرعت در برنامهها و وبسایتها استفاده شوند.
بلاکچین
بلاکچین به عنوان یک سیستم ثبت غیرمتمرکز و امن، میتواند به بهبود شفافیت و امنیت پرداختها کمک کند. برخی درگاههای پرداخت جدید از این تکنولوژی برای پردازش تراکنشها و کاهش هزینههای انتقال استفاده میکنند.
چرخه تراکنش در درگاههای پرداخت
چرخه تراکنش در درگاههای پرداخت شامل چند مرحله کلیدی است:
ورود اطلاعات کارت
در مرحله اول، مشتری اطلاعات کارت بانکی خود را در درگاه پرداخت وارد میکند. این اطلاعات معمولا شامل شماره کارت، تاریخ انقضا و کد CVV است.
ارسال اطلاعات به پردازشگر
پس از ورود اطلاعات، درگاه پرداخت این اطلاعات را به پردازشگر مالی ارسال میکند. این پردازشگر مسئول تأیید اعتبار کارت و موجودی حساب مشتری است.
تأیید یا رد تراکنش
پردازشگر مالی پس از بررسی اطلاعات، تأیید یا رد تراکنش را به درگاه پرداخت برمیگرداند. اگر تراکنش تأیید شود، مبلغ از حساب مشتری کسر شده و به حساب فروشنده واریز میشود.
اطلاعرسانی به مشتری
در نهایت، درگاه پرداخت نتیجه تراکنش را به مشتری اعلام میکند. این نتیجه میتواند شامل تأیید، خطا یا هر نوع دیگری باشد.
چالشها و مشکلات
با وجود تمام مزایای درگاههای پرداخت، این تکنولوژیها با چالشهای مختلفی نیز مواجهاند:
تهدیدات امنیتی
چالشهای امنیتی همچنان یکی از بزرگترین نگرانیها در صنعت پرداختهای الکترونیکی است. هکرها و کلاهبرداران به دنبال دستیابی به اطلاعات مالی افراد هستند و درگاههای پرداخت باید به طور مداوم بهروزرسانیهای امنیتی را انجام دهند.
مشکلات فنی
ناپایداری در ارتباطات اینترنتی و مشکلات فنی در سرورهای درگاههای پرداخت میتواند منجر به بروز اختلال در فرآیند پردازش پرداختها شود. این مسائل میتوانند تأثیر منفی بر تجربه مشتری بگذارند.
قوانین و مقررات
تغییرات مداوم در قوانین و مقررات مالیاتی و بانکی میتواند بر عملیات درگاههای پرداخت تأثیر بگذارد. این شرکتها باید بهروز باشند و در راستای قوانین جدید حرکت کنند.
آینده درگاههای پرداخت
با پیشرفتهای تکنولوژیک، آینده درگاههای پرداخت نویدبخش تحولات جدید و بهبودی در صنعت پرداختهای الکترونیکی است. از جمله این تحولات میتوان به موارد زیر اشاره کرد:
پرداختهای مبتنی بر هوش مصنوعی
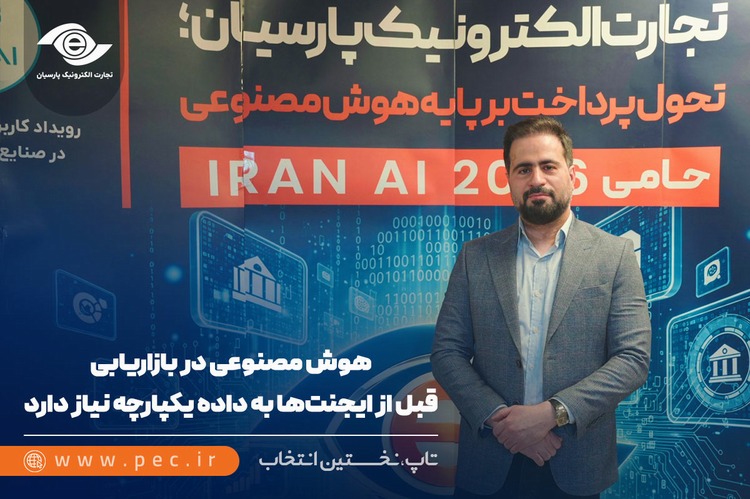
استفاده از هوش مصنوعی در پردازش پرداختها میتواند به بهبود تجزیه و تحلیل دادهها و شناسایی الگوهای کلاهبرداری کمک کند. با بررسی دادههای معامله، هوش مصنوعی میتواند هشدارهایی برای تراکنشهای مشکوک ارائه دهد.
.jpg)
گسترش ارزهای دیجیتال
با پیشرفت در زمینه ارزهای دیجیتال، درگاههای پرداخت به سمت پذیرش این نوع ارزها گرایش پیدا میکنند. این تغییر میتواند به کاهش هزینههای پردازش و تسریع تراکنشها منجر شود.
امنتر شدن فرآیندها
توسعه تکنولوژیهای جدیدی همچون بیومتریک (شناسایی با اثر انگشت، تشخیص چهره) میتواند به افزایش امنیت تراکنشها کمک کند و خطر کلاهبرداری را کاهش دهد.
نتیجهگیری
درگاههای پرداخت به عنوان ابزاری کلیدی در تجارت الکترونیک به شمار میروند. تکنولوژیهای مختلفی در این زمینه استفاده میشوند که به بهبود امنیت، سرعت و سهولت تراکنشها کمک میکنند. با وجود چالشها و تهدیدات امنیتی، آینده درگاههای پرداخت نویدبخش تحولات بزرگی است که میتواند تجربه استفاده از پرداختهای آنلاین را بهبود بخشد.
پرسشهای متداول
- درگاه پرداخت چیست و چگونه کار میکند؟
درگاه پرداخت یک واسط بین کاربران و بانکها است که اطلاعات کارت بانکی را پردازش کرده و نتایج تراکنش را اعلام میکند. - آیا درگاههای پرداخت امن هستند؟
بله، درگاههای پرداخت از تکنولوژیهای رمزگذاری و احراز هویت دو مرحلهای برای اطمینان از امنیت اطلاعات مشتریان استفاده میکنند. - چه تکنولوژیهایی در درگاههای پرداخت استفاده میشود؟
تکنولوژیهای کلیدی شامل رمزگذاری اطلاعات، پرداخت بدون تماس، احراز هویت دو مرحلهای، و API هستند. - آیا همه کسبوکارها میتوانند از درگاههای پرداخت استفاده کنند؟
بله، درگاههای پرداخت برای همه کسبوکارها، از کوچک تا بزرگ، خدمات ارائه میدهند. - آیا استفاده از درگاههای پرداخت هزینهبردار است؟
بسیاری از درگاههای پرداخت هزینههای کمی دارند، اما این هزینهها معمولا به نوع خدمات و تراکنشها بستگی دارد.

ارسال به دوستان